Bij Nederlandse MKB-overnames lag de gemiddelde waardering in H1 2026 rond 5,0 keer EBITDA. Dat betekent niet dat ieder bedrijf 5 keer EBITDA waard is. De multiple verschilt onder andere door sector, omvang, groei, risico en de kwaliteit van de winst.
Hoeveel keer EBITDA wordt bij een overname betaald?
Voor het Nederlandse MKB lag de gemiddelde EBITDA-multiple in de eerste helft van 2026 op ongeveer 5,0 keer EBITDA.
Bij een EBITDA van €300.000 zou een multiple van 5 bijvoorbeeld leiden tot:
€300.000 × 5 = €1.500.000
Dit is een indicatie van de ondernemingswaarde. Het is niet automatisch het bedrag dat een ondernemer bij verkoop ontvangt.
Ook moet je voorzichtig zijn met het gemiddelde van 5 keer EBITDA. De verschillen tussen bedrijven zijn groot. Vooral de sector en omvang van een onderneming hebben veel invloed op de multiple.
Recente Nederlandse overnamedata laten bijvoorbeeld zien dat grotere bedrijven gemiddeld hogere multiples behalen.
| Situatie | Gemiddelde multiple |
|---|---|
| Nederlands MKB | circa 5,0× EBITDA |
| Bedrijven rond €5 miljoen EBITDA | circa 6,1× EBITDA |
| Bedrijven vanaf circa €10 miljoen EBITDA | circa 7,0× EBITDA |
| Softwareontwikkeling | circa 7,4× EBITDA |
Bron: Nederlandse overnamedata H1 2026. Dit zijn marktgemiddelden en geen vaste waarderingsregels.
Een klein bedrijf met €200.000 EBITDA moet dus niet automatisch rekenen met dezelfde multiple als een onderneming met €10 miljoen EBITDA.
Hoe werkt een EBITDA-multiple?
Een EBITDA-multiple is een eenvoudige manier om een indicatie van de ondernemingswaarde te krijgen.
De basisformule is:
Ondernemingswaarde = genormaliseerde EBITDA × EBITDA-multiple
Stel dat een bedrijf een genormaliseerde EBITDA van €400.000 heeft. Voor het voorbeeld gebruiken we een multiple van 5.
De berekening wordt:
€400.000 × 5 = €2.000.000
De indicatieve ondernemingswaarde bedraagt dan €2 miljoen.
Heb je de EBITDA nog niet bepaald? Dan kun je eerst de EBITDA berekenen met cijfers uit de financiële administratie.
Een multiple is geen vast gegeven. Een koper zal onder andere kijken naar risico, toekomstige verdiencapaciteit en hoe afhankelijk het resultaat is van klanten, medewerkers en de huidige eigenaar.
Voorbeeld: bedrijf waarderen met EBITDA
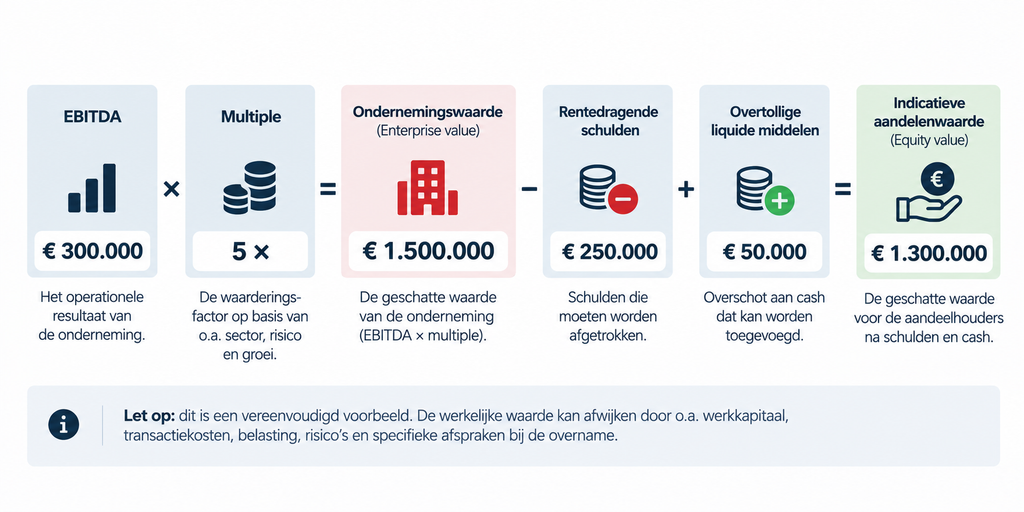
We nemen een onderneming met de volgende cijfers:
- omzet: €2.000.000;
- EBITDA: €300.000;
- gekozen multiple: 5;
- rentedragende schulden: €250.000;
- overtollige liquide middelen: €50.000.
Eerst berekenen we de ondernemingswaarde:
€300.000 × 5 = €1.500.000
Daarmee zijn we nog niet klaar.
De onderneming heeft namelijk €250.000 aan rentedragende schulden. Daarnaast is er in dit vereenvoudigde voorbeeld €50.000 aan liquide middelen die als overtollig worden gezien.
Dan wordt de berekening:
€1.500.000 – €250.000 + €50.000 = €1.300.000
De indicatieve aandelenwaarde komt daarmee uit op €1.300.000.
| Stap | Bedrag |
|---|---|
| EBITDA | €300.000 |
| Multiple | 5× |
| Ondernemingswaarde | €1.500.000 |
| Rentedragende schuld | – €250.000 |
| Overtollige liquide middelen | + €50.000 |
| Indicatieve aandelenwaarde | €1.300.000 |
Dit is een vereenvoudigd voorbeeld. Bij een echte bedrijfsovername kunnen ook afspraken over bijvoorbeeld werkkapitaal, transactiekosten en andere balansposten invloed hebben op het uiteindelijke bedrag.
Ondernemingswaarde is niet hetzelfde als de verkoopprijs
Dit onderscheid is belangrijk bij een EBITDA-waardering.
De berekening:
EBITDA × multiple
geeft in veel overnamecontexten een indicatie van de ondernemingswaarde, ook wel enterprise value genoemd.
Dit is niet automatisch hetzelfde als de waarde van de aandelen.
Vereenvoudigd kun je rekenen met:
Aandelenwaarde = ondernemingswaarde – netto schuld
Heeft een bedrijf juist overtollige liquide middelen, dan kunnen deze onder bepaalde voorwaarden worden toegevoegd.
Stel:
Ondernemingswaarde: €2.000.000
Rentedragende schuld: €400.000
Overtollige liquide middelen: €100.000
Dan krijg je in een eenvoudig voorbeeld:
€2.000.000 – €400.000 + €100.000 = €1.700.000
Een ondernemer die alleen EBITDA × multiple berekent, kan daardoor een verkeerd beeld krijgen van wat de aandelen uiteindelijk waard zijn.
Waarom krijgt het ene bedrijf 3 keer en het andere 7 keer EBITDA?
Een EBITDA-multiple weerspiegelt niet alleen de huidige winstgevendheid. Kopers kijken ook naar de kwaliteit en risico’s van de onderneming.
Twee bedrijven kunnen allebei €500.000 EBITDA hebben en toch een heel andere waardering krijgen.
Sector
Multiples verschillen sterk tussen sectoren.
Een softwarebedrijf met veel terugkerende omzet kan bijvoorbeeld anders worden gewaardeerd dan een winkel, bouwbedrijf of transportonderneming.
Vergelijk daarom bij voorkeur met recente transacties en multiples uit dezelfde sector.
Omvang van het bedrijf
Grotere bedrijven krijgen gemiddeld vaak hogere multiples dan kleine ondernemingen.
Een reden hiervoor kan zijn dat grotere bedrijven minder afhankelijk zijn van één persoon, klant of product. Ook kunnen processen en management verder zijn ontwikkeld.
Dit wordt ook wel het size effect genoemd.
Groei
Een koper betaalt niet alleen voor resultaten uit het verleden. De verwachte toekomstige prestaties zijn minstens zo belangrijk.
Een onderneming die al meerdere jaren groeit en waarbij verdere groei aannemelijk is, kan daarom anders worden gewaardeerd dan een bedrijf waarvan omzet en EBITDA dalen.
Terugkerende omzet
Voorspelbare inkomsten kunnen risico voor een koper verminderen.
Denk bijvoorbeeld aan abonnementen, onderhoudscontracten of klanten die structureel terugkeren.
Een bedrijf dat ieder jaar vrijwel volledig opnieuw klanten moet zoeken, heeft een ander risicoprofiel.
Klantconcentratie
Stel dat 60% van de omzet afkomstig is van één klant.
Als die klant vertrekt, kan een groot deel van de EBITDA verdwijnen. Dat maakt de onderneming afhankelijker en verhoogt het risico voor een koper.
Een breder klantenbestand kan daarom gunstiger zijn voor de waardering.
Afhankelijkheid van de eigenaar
Bij veel kleinere ondernemingen speelt de eigenaar een centrale rol.
Als alle belangrijke klantrelaties, kennis en verkoopactiviteiten bij één persoon liggen, kan het bedrijf na een overname kwetsbaar zijn.
Een onderneming met een zelfstandig managementteam en goed vastgelegde processen is minder afhankelijk van de vertrekkende ondernemer.
Waarom wordt genormaliseerde EBITDA gebruikt?
Bij een overname wordt vaak niet simpelweg de EBITDA uit het laatste boekjaar gebruikt. Adviseurs en kopers kunnen kijken naar de genormaliseerde EBITDA.
Daarbij worden bijzondere of niet-structurele posten onderzocht.
Stel:
| Post | Bedrag |
|---|---|
| Gerapporteerde EBITDA | €250.000 |
| Eenmalige advieskosten | + €30.000 |
| Correctie ondernemersbeloning | – €20.000 |
| Genormaliseerde EBITDA | €260.000 |
De gedachte hierachter is dat de koper wil weten hoeveel EBITDA de onderneming onder normale omstandigheden kan genereren.
Eenmalige advieskosten van €30.000 die naar verwachting niet terugkomen, kunnen bijvoorbeeld worden onderzocht als mogelijke correctie.
Andersom kunnen kosten juist worden toegevoegd.
Stel dat een eigenaar zichzelf structureel een veel lager salaris betaalt dan wat nodig is om na de overname een vervangende manager aan te stellen. Dan kan een koper hiervoor een correctie maken.
Correcties moeten wel onderbouwd kunnen worden. Je kunt niet iedere kostenpost die je ongunstig vindt simpelweg uit de EBITDA verwijderen.
Is 5 keer EBITDA een goede verkoopprijs?
Een multiple van 5 ligt rond het recente gemiddelde voor Nederlandse MKB-transacties. Dat betekent niet dat 5 keer EBITDA voor ieder individueel bedrijf een passende verkoopprijs is.
Stel dat twee bedrijven allebei €300.000 EBITDA behalen.
Bedrijf A
- omzet groeit ieder jaar;
- veel terugkerende klanten;
- weinig afhankelijk van de eigenaar;
- klantenbestand goed verspreid;
- sterk managementteam.
Bedrijf B
- omzet daalt;
- grootste klant zorgt voor 50% van de omzet;
- eigenaar doet vrijwel alle verkoop;
- weinig processen vastgelegd;
- EBITDA staat onder druk.
Beide ondernemingen hebben dezelfde EBITDA. Toch is hun risicoprofiel heel anders.
Een gemiddelde multiple is daarom vooral een referentiepunt, geen prijskaartje.
Wat betekent een hogere EBITDA voor je bedrijfswaarde?
Bij een gelijkblijvende multiple heeft een hogere EBITDA direct invloed op de indicatieve ondernemingswaarde.
Stel dat de multiple 5 blijft:
| EBITDA | Multiple | Indicatieve ondernemingswaarde |
|---|---|---|
| €200.000 | 5× | €1.000.000 |
| €250.000 | 5× | €1.250.000 |
| €300.000 | 5× | €1.500.000 |
| €400.000 | 5× | €2.000.000 |
| €500.000 | 5× | €2.500.000 |
Een stijging van €100.000 EBITDA zorgt bij een multiple van 5 in dit eenvoudige voorbeeld voor €500.000 extra ondernemingswaarde.
Maar er gebeurt nog iets anders.
Als de hogere EBITDA samengaat met meer groei, minder risico en een professionelere organisatie, kan mogelijk ook de multiple veranderen. Andersom kan een hogere EBITDA die afhankelijk is van één tijdelijke klant juist minder duurzaam zijn.
Daarom is niet alleen de hoogte, maar ook de kwaliteit van de EBITDA belangrijk.
Hoeveel keer EBITDA is jouw bedrijf waard?
Je kunt voor een eerste indicatie zelf een eenvoudige berekening maken:
Stap 1: bepaal de genormaliseerde EBITDA.
Stap 2: zoek recente multiples van vergelijkbare bedrijven binnen jouw sector en omvang.
Stap 3: vermenigvuldig EBITDA met een passende multiple.
Stap 4: corrigeer vervolgens voor bijvoorbeeld netto schuld om van ondernemingswaarde naar aandelenwaarde te gaan.
Stel dat je EBITDA €350.000 is en je voor een eerste scenario rekent met multiples van 4, 5 en 6.
Dan krijg je:
| Multiple | Indicatieve ondernemingswaarde |
|---|---|
| 4× | €1.400.000 |
| 5× | €1.750.000 |
| 6× | €2.100.000 |
Het verschil tussen 4 en 6 keer EBITDA is hier maar liefst €700.000.
Daarom is het bepalen van een realistische multiple minstens zo belangrijk als het correct berekenen van EBITDA.
Bereken de indicatieve waarde van je bedrijf
Vul je EBITDA en een multiple in. Voeg eventueel schulden en overtollige liquide middelen toe om ook de indicatieve aandelenwaarde te berekenen.
Ondernemingswaarde = EBITDA × multiple
Aandelenwaarde = ondernemingswaarde – rentedragende schulden + overtollige liquide middelen
Speelt een gezonde EBITDA ook een rol?
Ja, maar een koper kijkt verder dan alleen het huidige bedrag.
Een structureel stabiele of groeiende EBITDA kan een ander beeld geven dan een EBITDA die één jaar uitzonderlijk hoog is. Daarom wordt onder andere gekeken naar de ontwikkeling over meerdere jaren en de oorzaken daarvan.
Ook een gezonde EBITDA-marge kan aanvullende informatie geven over hoeveel operationeel resultaat een onderneming per euro omzet behaalt.
Een koper wil uiteindelijk vooral weten hoe duurzaam de toekomstige verdiencapaciteit is.
Veelgestelde vragen over EBITDA bij een overname
Hoeveel keer EBITDA is normaal bij een bedrijfsovername?
Voor het Nederlandse MKB lag het gemiddelde in H1 2026 rond 5,0 keer EBITDA. Dit is alleen een marktgemiddelde. De daadwerkelijke multiple verschilt sterk per sector, bedrijfsomvang en risicoprofiel.
Is 5 keer EBITDA hetzelfde als vijf jaar winst?
Nee. EBITDA is niet hetzelfde als nettowinst of cashflow. Bovendien zegt een multiple niets over hoe de betaling van een overname wordt gestructureerd.
Gebruik je de EBITDA van het laatste jaar?
Niet altijd. Bij een overname kan naar meerdere jaren en een genormaliseerde EBITDA worden gekeken. Het doel is om een representatief beeld te krijgen van het normale verdienvermogen.
Is EBITDA keer de multiple de verkoopprijs?
Niet automatisch. EBITDA × multiple geeft doorgaans een indicatie van de ondernemingswaarde. Schulden, overtollige liquide middelen en andere afspraken kunnen ervoor zorgen dat de uiteindelijke aandelenwaarde anders is.
Een EBITDA-multiple is vooral een startpunt voor de waardering
Gemiddeld werd voor Nederlandse MKB-bedrijven in H1 2026 ongeveer 5 keer EBITDA betaald, maar voor jouw bedrijf kan een andere multiple passend zijn. Sector, omvang, groei, klantspreiding, risico en afhankelijkheid van de eigenaar spelen allemaal mee.
Gebruik EBITDA × multiple daarom voor een eerste waarderingsindicatie. Voor een daadwerkelijke bedrijfsovername moet vervolgens worden gekeken naar de genormaliseerde EBITDA, netto schuld, balans, toekomstige resultaten en specifieke kenmerken van de onderneming.