EBITDA laat zien hoeveel een bedrijf verdient met zijn normale bedrijfsactiviteiten, vóór rente, belastingen en afschrijvingen. Je kunt EBITDA berekenen vanuit de nettowinst of vanuit EBIT. Het kengetal wordt veel gebruikt om bedrijven te vergelijken, bij financieringen en bij bedrijfsovernames.
Wat is EBITDA?
EBITDA is een financieel kengetal waarmee je naar de operationele winstgevendheid van een bedrijf kijkt. Kosten voor rente, belastingen en afschrijvingen worden daarbij buiten beschouwing gelaten.
De afkorting staat voor:
- Earnings: winst
- Before: vóór
- Interest: rente
- Taxes: belastingen
- Depreciation: afschrijvingen op materiële bezittingen
- Amortization: afschrijvingen op immateriële bezittingen
In het Nederlands kun je EBITDA dus omschrijven als winst vóór rente, belastingen en afschrijvingen.
Doordat deze posten buiten beschouwing blijven, kun je beter kijken naar wat een onderneming verdient met de normale bedrijfsactiviteiten. KVK omschrijft EBITDA als de operationele winst plus afschrijvingen.
Hoe bereken je EBITDA?
Er zijn meerdere manieren om EBITDA te berekenen. Welke formule je gebruikt, hangt af van de financiële cijfers die je beschikbaar hebt.
Heb je de EBIT, dan is de formule:
EBITDA = EBIT + afschrijvingen + amortisatie
EBIT staat voor Earnings Before Interest and Taxes. Dit is de winst vóór rente en belasting, maar nadat afschrijvingen al als kosten zijn verwerkt.
Heb je alleen de nettowinst, dan kun je de berekening ook vanaf de onderkant van de winst-en-verliesrekening maken:
EBITDA = nettowinst + rente + belastingen + afschrijvingen + amortisatie
Je telt deze kosten als het ware weer bij de nettowinst op.
Voorbeeld van een EBITDA-berekening
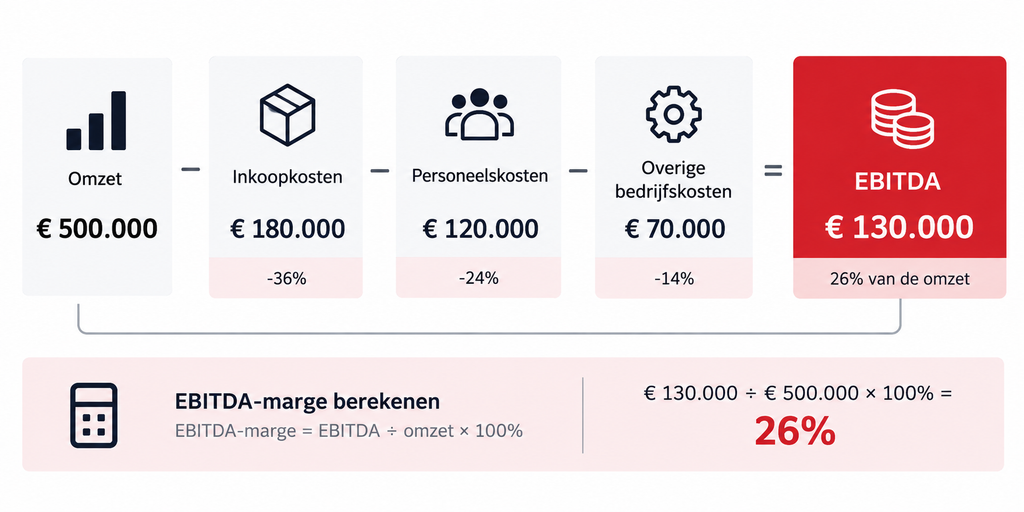
Stel dat een bedrijf in één jaar €500.000 omzet behaalt. Het bedrijf heeft verschillende kosten voor onder andere producten, personeel en huisvesting.
De resultaten zien er vereenvoudigd als volgt uit:
| Post | Bedrag |
|---|---|
| Omzet | €500.000 |
| Inkoopkosten | – €180.000 |
| Personeelskosten | – €120.000 |
| Overige bedrijfskosten | – €70.000 |
| EBITDA | €130.000 |
| Afschrijvingen | – €30.000 |
| EBIT | €100.000 |
| Rente | – €10.000 |
| Winst vóór belasting | €90.000 |
| Belastingen | – €22.500 |
| Nettowinst | €67.500 |
De EBITDA bedraagt in dit voorbeeld dus €130.000.
We kunnen dit controleren door vanaf de nettowinst terug te rekenen:
€67.500 + €22.500 belasting + €10.000 rente + €30.000 afschrijvingen = €130.000 EBITDA
Het verschil tussen de nettowinst van €67.500 en de EBITDA van €130.000 is dus behoorlijk groot. Dat komt doordat EBITDA verschillende kosten bewust niet meeneemt.
Let op: dit is een vereenvoudigd rekenvoorbeeld. In echte jaarrekeningen kunnen meer posten voorkomen die invloed hebben op het resultaat.
Wat zegt EBITDA over een bedrijf?
EBITDA geeft vooral inzicht in de operationele winstgevendheid. Je kijkt naar wat de onderneming met haar bedrijfsactiviteiten verdient voordat de invloed van financiering, belasting en afschrijvingen wordt meegenomen.
Dat maakt het kengetal handig wanneer je verschillende bedrijven wilt vergelijken.
Stel dat bedrijf A veel geld heeft geleend en daardoor hoge rentelasten heeft. Bedrijf B heeft nauwelijks schulden. Hun nettowinst wordt daardoor beïnvloed door de manier waarop beide ondernemingen zijn gefinancierd.
Bij EBITDA worden deze rentelasten buiten beschouwing gelaten. Daardoor kun je beter naar de prestaties van de bedrijfsactiviteiten zelf kijken.
Dat betekent niet dat rente onbelangrijk is. Voor de totale financiële gezondheid van een bedrijf blijven schulden en rentelasten natuurlijk wel relevant.
EBITDA-marge berekenen
Alleen het bedrag van de EBITDA zegt niet altijd genoeg. Een EBITDA van €500.000 kan uitstekend zijn voor een klein bedrijf, maar relatief laag voor een onderneming met tientallen miljoenen euro’s omzet.
Daarom kun je ook de EBITDA-marge berekenen.
De formule is:
EBITDA-marge = EBITDA ÷ omzet × 100%
We gebruiken opnieuw het eerdere voorbeeld:
- omzet: €500.000;
- EBITDA: €130.000.
De berekening wordt:
€130.000 ÷ €500.000 × 100% = 26%
De EBITDA-marge is dus 26%.
Dit betekent dat van iedere euro omzet €0,26 aan EBITDA overblijft, voordat rente, belastingen en afschrijvingen worden meegenomen.
Een hogere EBITDA-marge wijst op zichzelf op een hogere operationele winstgevendheid. Je kunt percentages alleen niet zomaar tussen ieder bedrijf vergelijken. Kostenstructuren en benodigde investeringen verschillen sterk per sector.
Wat is het verschil tussen EBITDA, EBIT en nettowinst?
EBITDA, EBIT en nettowinst zeggen alle drie iets over het resultaat van een bedrijf, maar ze meten niet hetzelfde.
| Kengetal | Afschrijvingen verwerkt? | Rente verwerkt? | Belastingen verwerkt? |
|---|---|---|---|
| EBITDA | Nee | Nee | Nee |
| EBIT | Ja | Nee | Nee |
| Nettowinst | Ja | Ja | Ja |
Het verschil tussen EBIT en EBITDA zit dus vooral bij de afschrijvingen.
Stel dat een onderneming een machine van €100.000 koopt die meerdere jaren wordt gebruikt. De kosten hiervan kunnen via afschrijvingen over meerdere jaren in het resultaat terechtkomen.
Bij EBIT worden deze afschrijvingen als kosten meegenomen. Bij EBITDA worden ze buiten beschouwing gelaten.
De nettowinst gaat nog een stap verder. Daar zijn ook financiële lasten en belastingen in verwerkt.
Is EBITDA hetzelfde als cashflow?
Nee. EBITDA is niet hetzelfde als cashflow.
Dat onderscheid is belangrijk. EBITDA houdt namelijk geen rekening met verschillende geldstromen die voor een onderneming wel degelijk belangrijk kunnen zijn.
Denk bijvoorbeeld aan:
- investeringen in machines of andere bedrijfsmiddelen;
- veranderingen in voorraad;
- openstaande facturen van klanten;
- betalingen aan leveranciers;
- rente;
- belastingen;
- aflossingen op leningen.
Een bedrijf kan daarom een hoge EBITDA hebben en tegelijkertijd weinig geld op de bank hebben.
Stel dat een onderneming €200.000 EBITDA heeft, maar in hetzelfde jaar €150.000 moet investeren in nieuwe machines. Alleen naar de EBITDA kijken geeft dan een onvolledig beeld van hoeveel geld werkelijk beschikbaar blijft.
Is een hoge EBITDA altijd goed?
Een hogere EBITDA is op zichzelf positief voor de operationele winstgevendheid, maar betekent niet automatisch dat een bedrijf financieel gezond is.
Neem twee bedrijven met allebei €250.000 EBITDA.
Bedrijf A heeft nauwelijks schulden en hoeft weinig te investeren. Bedrijf B heeft een grote lening, hoge rentelasten en moet ieder jaar veel geld investeren in machines.
Op basis van alleen EBITDA lijken de bedrijven vergelijkbaar. Financieel kunnen ze er toch heel anders voor staan.
Dit speelt vooral bij kapitaalintensieve bedrijven. Daar zijn regelmatig grote investeringen nodig om machines, voertuigen of andere bedrijfsmiddelen te onderhouden en vervangen. Omdat EBITDA afschrijvingen buiten beschouwing laat, kan het resultaat gunstiger lijken dan wanneer je ook rekening houdt met deze investeringen.
Kijk daarom naast EBITDA bijvoorbeeld ook naar de nettowinst, schulden, liquiditeit en daadwerkelijke kasstromen.
Waarom wordt EBITDA gebruikt bij bedrijfswaardering?
EBITDA wordt vaak gebruikt bij het bepalen van de waarde van bedrijven. Vooral bij bedrijfsovernames kom je daarom regelmatig een EBITDA-multiple tegen.
Een sterk vereenvoudigde berekening is:
Ondernemingswaarde = EBITDA × EBITDA-multiple
Stel dat een onderneming een EBITDA heeft van €300.000 en voor het voorbeeld een multiple van 4 wordt gebruikt.
Dan krijg je:
€300.000 × 4 = €1.200.000
De indicatieve ondernemingswaarde komt volgens deze eenvoudige berekening uit op €1,2 miljoen.
Dat betekent niet dat het bedrijf automatisch voor €1,2 miljoen verkocht kan worden. De juiste multiple verschilt onder andere per sector, bedrijfsomvang, risico, groeiverwachting en kwaliteit van de onderneming.
Ook moet je onderscheid maken tussen ondernemingswaarde en wat uiteindelijk voor de aandelen wordt betaald. Schulden en beschikbare liquide middelen kunnen daarbij bijvoorbeeld een rol spelen.
Een EBITDA-multiple is daarom vooral een waarderingsmethode of vuistregel, geen gegarandeerde verkoopprijs.
Wat is genormaliseerde EBITDA?
Bij een bedrijfsovername wordt soms niet de gerapporteerde EBITDA gebruikt, maar een genormaliseerde EBITDA.
Daarbij worden bijzondere of niet-structurele inkomsten en kosten aangepast om een beter beeld te krijgen van het normale verdienvermogen van het bedrijf.
Stel dat een bedrijf eenmalig €50.000 aan juridische kosten heeft gehad door een uitzonderlijk conflict. Als deze kosten naar verwachting niet terugkomen, kan een koper of adviseur onderzoeken of hiervoor een correctie passend is.
Hetzelfde geldt andersom. Een eenmalige meevaller hoort niet automatisch bij het normale resultaat.
Welke correcties terecht zijn, hangt af van de situatie. Vooral bij een bedrijfsovername kan hierover discussie ontstaan tussen koper en verkoper.
Waar vind je EBITDA in de jaarrekening?
EBITDA staat niet altijd letterlijk als aparte regel in een jaarrekening. Vaak moet je het bedrag berekenen met gegevens uit de winst-en-verliesrekening en de toelichting.
Heb je het bedrijfsresultaat vóór rente en belasting, oftewel EBIT, dan kun je de afschrijvingen erbij optellen:
EBIT + afschrijvingen en amortisatie = EBITDA
Je kunt ook vanaf de nettowinst terugrekenen door rente, belastingen en afschrijvingen weer toe te voegen.
Let daarbij goed op welke posten in het resultaat zijn verwerkt. Bij uitgebreidere jaarrekeningen kunnen bijzondere posten ervoor zorgen dat een simpele berekening niet het volledige verhaal vertelt.
Wanneer is EBITDA nuttig?
EBITDA is vooral nuttig wanneer je inzicht wilt krijgen in de operationele prestaties van een onderneming.
Je komt het kengetal bijvoorbeeld tegen bij:
- het vergelijken van ondernemingen;
- financieringsaanvragen;
- financiële analyses;
- bedrijfsovernames;
- waarderingen van ondernemingen;
- gesprekken met investeerders.
Voor ondernemers kan EBITDA daarnaast helpen om te zien hoe de operationele winstgevendheid zich door de jaren heen ontwikkelt.
Gebruik het alleen nooit als enige financiële maatstaf. EBITDA vertelt iets nuttigs over de bedrijfsactiviteiten, maar laat onder andere investeringen, financieringslasten en veranderingen in werkkapitaal buiten beschouwing.
Kort voorbeeld
Een onderneming kan dus tegelijkertijd:
- €300.000 EBITDA hebben;
- €100.000 rente betalen;
- €150.000 investeren;
- en moeite hebben om rekeningen op tijd te betalen.
De EBITDA kan in dat geval prima zijn, terwijl de financiële ruimte beperkt is.
Juist daarom wordt EBITDA het nuttigst wanneer je het combineert met andere financiële cijfers.
EBITDA geeft vooral inzicht in de operationele prestaties
EBITDA is een handig kengetal om te zien wat een bedrijf met zijn normale bedrijfsactiviteiten verdient, voordat rente, belastingen en afschrijvingen worden meegenomen. Vooral bij het vergelijken en waarderen van bedrijven kan dit nuttige informatie geven.
Kijk alleen nooit naar EBITDA als losstaand cijfer. Een onderneming met een hoge EBITDA kan bijvoorbeeld ook hoge schulden, grote investeringen of weinig beschikbare cash hebben. Combineer EBITDA daarom met andere financiële cijfers om een completer beeld van een bedrijf te krijgen.