Het belangrijkste verschil tussen EBIT en EBITDA zijn de afschrijvingen. Bij EBIT zijn afschrijvingen als kosten verwerkt. Bij EBITDA worden ze buiten beschouwing gelaten. Daardoor is EBITDA bij hetzelfde bedrijf meestal hoger dan EBIT als er afschrijvingen zijn.
| EBIT | EBITDA | |
|---|---|---|
| Operationele kosten | Ja | Ja |
| Afschrijvingen | Ja | Nee |
| Rente | Nee | Nee |
| Belastingen | Nee | Nee |
Wat is het verschil tussen EBIT en EBITDA?
EBIT en EBITDA zijn financiële kengetallen waarmee je naar de operationele prestaties van een bedrijf kunt kijken. Bij beide blijven rente en belastingen buiten beschouwing.
Het verschil zit bij depreciation en amortization, oftewel afschrijvingen op materiële en immateriële activa.
De relatie tussen beide kengetallen kun je zo weergeven:
EBIT = EBITDA – afschrijvingen – amortisatie
Andersom geldt:
EBITDA = EBIT + afschrijvingen + amortisatie
Heeft een onderneming bijvoorbeeld €150.000 EBITDA en €50.000 aan afschrijvingen en amortisatie? Dan is de EBIT €100.000.
Wil je dit voor je eigen bedrijf uitrekenen, dan kun je met cijfers uit de financiële administratie de EBITDA berekenen.
Wat is EBIT?
EBIT staat voor Earnings Before Interest and Taxes. In het Nederlands betekent dit resultaat vóór rente en belastingen.
Bij EBIT kijk je dus naar het bedrijfsresultaat voordat financieringskosten en winstbelasting worden verwerkt. Afschrijvingen zijn op dat moment al als kosten meegenomen.
Stel dat een onderneming €150.000 verdient vóór afschrijvingen, rente en belasting. Het bedrijf heeft vervolgens €50.000 aan afschrijvingen.
Dan is de EBIT:
€150.000 – €50.000 = €100.000
Rente en belastingen worden daarna pas verwerkt.
Wat is EBITDA?
EBITDA staat voor Earnings Before Interest, Taxes, Depreciation and Amortization. Naast rente en belastingen worden dus ook afschrijvingen buiten beschouwing gelaten.
Daardoor ligt EBITDA bij een bedrijf met afschrijvingen hoger dan EBIT.
EBITDA wordt onder andere gebruikt om naar operationele winstgevendheid te kijken en om ondernemingen met elkaar te vergelijken. Ook bij bedrijfswaarderingen en overnames komt het kengetal vaak terug.
In onze uitgebreide uitleg over wat EBITDA is lees je meer over de betekenis, toepassingen en beperkingen van het kengetal.
EBIT en EBITDA berekenen met een voorbeeld
Met een eenvoudige winst-en-verliesrekening wordt het verschil tussen EBIT en EBITDA snel duidelijk.
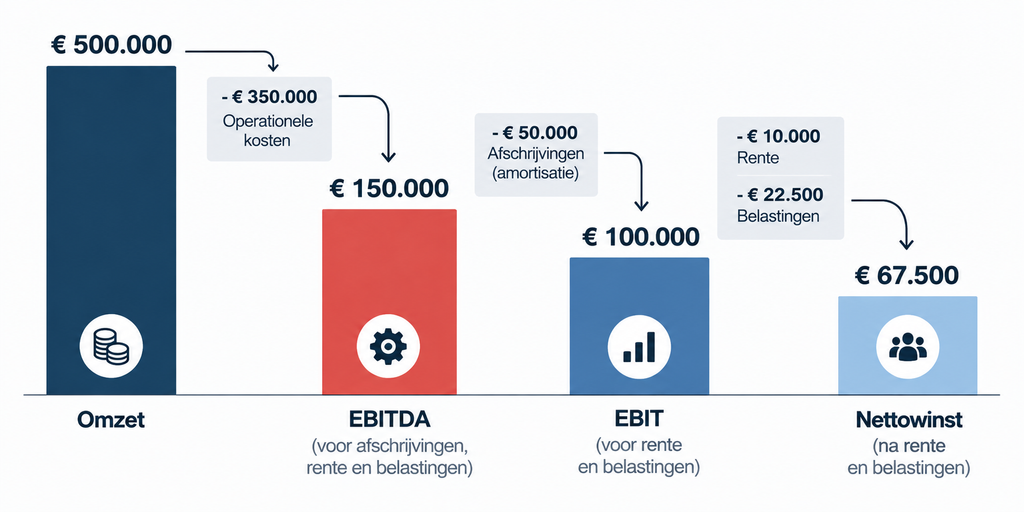
Stel dat een onderneming €500.000 omzet heeft.
| Post | Bedrag |
|---|---|
| Omzet | €500.000 |
| Operationele kosten | – €350.000 |
| EBITDA | €150.000 |
| Afschrijvingen | – €50.000 |
| EBIT | €100.000 |
| Rente | – €10.000 |
| Winst vóór belasting | €90.000 |
| Belastingen | – €22.500 |
| Nettowinst | €67.500 |
De EBITDA is in dit voorbeeld €150.000. Nadat €50.000 aan afschrijvingen is verwerkt, blijft €100.000 EBIT over.
Het verschil tussen beide kengetallen is dus precies:
€150.000 – €100.000 = €50.000
Dat is gelijk aan de afschrijvingen in dit vereenvoudigde voorbeeld.
Waarom kan het verschil tussen EBIT en EBITDA groot zijn?
Hoe groot het verschil is, hangt vooral af van de afschrijvingen van een onderneming.
Dat wordt duidelijk wanneer we twee bedrijven vergelijken.
Bedrijf A: adviesbureau
Een adviesbureau werkt vooral met personeel en heeft relatief weinig dure bedrijfsmiddelen.
Stel:
- EBITDA: €200.000;
- afschrijvingen: €10.000;
- EBIT: €190.000.
Het verschil tussen EBIT en EBITDA is slechts €10.000.
Bedrijf B: productiebedrijf
Een productiebedrijf heeft machines, installaties en andere bedrijfsmiddelen. Hierop kan jaarlijks een aanzienlijk bedrag worden afgeschreven.
Stel:
- EBITDA: €200.000;
- afschrijvingen: €100.000;
- EBIT: €100.000.
Op basis van EBITDA lijken de twee bedrijven in dit eenvoudige voorbeeld hetzelfde te presteren. Ze hebben allebei €200.000 EBITDA.
Bij EBIT ontstaat een heel ander beeld:
| Adviesbureau | Productiebedrijf | |
|---|---|---|
| EBITDA | €200.000 | €200.000 |
| Afschrijvingen | €10.000 | €100.000 |
| EBIT | €190.000 | €100.000 |
Dat betekent niet automatisch dat het adviesbureau financieel beter presteert. Het laat vooral zien dat je moet begrijpen waarom de afschrijvingen verschillen voordat je conclusies uit de cijfers trekt.
Wanneer geeft EBIT nuttige informatie?
EBIT kan extra belangrijk zijn bij ondernemingen die veel bedrijfsmiddelen nodig hebben.
Denk aan:
- productiebedrijven;
- transportbedrijven;
- hotels;
- bouwbedrijven;
- ondernemingen met dure machines of installaties.
Stel dat een fabriek €500.000 EBITDA behaalt. Dat klinkt op zichzelf sterk.
Als dezelfde fabriek jaarlijks €300.000 aan afschrijvingen heeft, bedraagt de EBIT nog €200.000.
Die afschrijvingen zijn geen directe kasuitgave in dat specifieke jaar. Ze hebben wel betrekking op bedrijfsmiddelen die slijten, verouderen of uiteindelijk vervangen moeten worden.
EBIT kan daardoor aanvullende informatie geven die je niet ziet wanneer je alleen naar EBITDA kijkt.
Wanneer is EBITDA nuttig?
EBITDA kan juist handig zijn wanneer je operationele prestaties wilt bekijken zonder bepaalde verschillen in financiering, belastingen en afschrijvingen direct mee te nemen.
Stel dat twee vergelijkbare ondernemingen anders zijn gefinancierd. De ene onderneming heeft veel schulden en betaalt daardoor veel rente. De andere onderneming heeft nauwelijks schulden.
Die verschillende rentelasten hebben geen invloed op EBITDA.
Dat maakt EBITDA onder andere bruikbaar voor:
- het vergelijken van operationele prestaties;
- financiële analyses;
- financieringsvraagstukken;
- gesprekken met investeerders;
- bedrijfswaarderingen en overnames.
Bij een bedrijfsovername wordt bijvoorbeeld regelmatig gekeken naar een EBITDA-multiple. Hoeveel keer EBITDA bij een overname wordt betaald, hangt onder andere af van de sector, omvang, groei en risico’s van de onderneming.
EBIT of EBITDA: welke moet je gebruiken?
Er is geen kengetal dat in iedere situatie automatisch beter is. EBIT en EBITDA beantwoorden deels verschillende vragen.
| Situatie | Relevant kengetal |
|---|---|
| Operationele prestaties vergelijken | EBITDA kan nuttig zijn |
| Effect van afschrijvingen meenemen | EBIT |
| Bedrijf met veel vaste activa analyseren | Bekijk beide |
| Bedrijven met verschillende financiering vergelijken | EBIT en EBITDA sluiten rente beide uit |
| Bedrijfswaardering | EBITDA wordt vaak gebruikt |
| Totale financiële gezondheid beoordelen | EBIT en EBITDA zijn niet voldoende |
Vooral bij bedrijven met veel machines, voertuigen of andere vaste activa is het verstandig om niet alleen naar EBITDA te kijken.
Een onderneming kan namelijk een hoge EBITDA hebben, terwijl er tegelijkertijd veel geld nodig is om bedrijfsmiddelen te onderhouden en vervangen.
Zijn EBIT en EBITDA hetzelfde als cashflow?
Nee. Zowel EBIT als EBITDA is niet hetzelfde als cashflow.
Vooral EBITDA wordt soms gebruikt alsof het aangeeft hoeveel geld een onderneming daadwerkelijk genereert. Dat is te simpel.
EBITDA houdt bijvoorbeeld geen rekening met:
- investeringen;
- veranderingen in voorraad;
- openstaande facturen;
- betalingen aan leveranciers;
- rente;
- belastingen;
- aflossingen van leningen.
Een bedrijf kan daarom een EBITDA van €300.000 hebben en toch weinig geld beschikbaar hebben.
Stel dat dezelfde onderneming in dat jaar €250.000 moet investeren in nieuwe machines. Die investering zie je niet rechtstreeks terug als een aftrekpost in EBITDA, terwijl er wel geld het bedrijf verlaat.
EBIT, EBITDA en nettowinst vergeleken
Nettowinst gaat verder dan EBIT en EBITDA. Hierbij zijn ook rente en belastingen verwerkt.
| Kengetal | Afschrijvingen | Rente | Belastingen |
|---|---|---|---|
| EBITDA | Niet verwerkt | Niet verwerkt | Niet verwerkt |
| EBIT | Wel verwerkt | Niet verwerkt | Niet verwerkt |
| Nettowinst | Wel verwerkt | Wel verwerkt | Wel verwerkt |
Gebruik je opnieuw het eerdere voorbeeld, dan zie je hoe het resultaat steeds verandert:
EBITDA: €150.000
↓ €50.000 afschrijvingen
EBIT: €100.000
↓ €10.000 rente
Winst vóór belasting: €90.000
↓ €22.500 belasting
Nettowinst: €67.500
Geen van deze cijfers vertelt op zichzelf het volledige financiële verhaal. Ze laten ieder een ander deel van de resultaten zien.
Veelgestelde vragen over EBIT en EBITDA
Is EBIT altijd lager dan EBITDA?
Als een onderneming afschrijvingen of amortisatie heeft die in EBIT zijn verwerkt, ligt EBIT lager dan EBITDA. Zijn er geen afschrijvingen of amortisatie, dan kunnen de twee in een eenvoudig voorbeeld gelijk zijn.
Wat betekent EBIT?
EBIT staat voor Earnings Before Interest and Taxes. Het is het resultaat vóór rente en belastingen, waarbij afschrijvingen al zijn verwerkt.
Wat betekent EBITDA?
EBITDA staat voor Earnings Before Interest, Taxes, Depreciation and Amortization. Rente, belastingen en afschrijvingen worden hierbij buiten beschouwing gelaten.
Is EBITDA belangrijker dan EBIT?
Niet per definitie. Welk kengetal het nuttigst is, hangt af van wat je wilt onderzoeken. Bij een kapitaalintensief bedrijf kan EBIT bijvoorbeeld belangrijke informatie geven over afschrijvingen die je bij EBITDA niet ziet.
EBIT en EBITDA vertellen ieder een ander deel van het verhaal
Het verschil tussen EBIT en EBITDA lijkt op papier klein: bij EBITDA worden afschrijvingen buiten beschouwing gelaten en bij EBIT niet. In de praktijk kan dat verschil juist groot zijn.
Vooral bij ondernemingen met veel machines, voertuigen of andere vaste activa is het nuttig om beide cijfers naast elkaar te zetten. Gebruik EBIT en EBITDA daarom als hulpmiddelen voor financiële analyse en combineer ze met bijvoorbeeld nettowinst, schulden, investeringen en kasstromen voor een completer beeld.