Factoring is een vorm van financiering waarbij je als ondernemer je uitstaande facturen verkoopt aan een factormaatschappij. Je ontvangt daarvoor direct een groot deel van het factuurbedrag, meestal binnen één tot twee werkdagen, in plaats van te wachten tot de klant zelf betaalt. De factormaatschappij int vervolgens de factuur bij je klant en verrekent haar kosten.
Inhoudsopgave
1. Hoe werkt factoring precies?2. Factoring versus een lening3. Soorten factoring: met en zonder regres4. Voordelen van factoring5. Nadelen van factoring6. Wat kost factoring?7. Hoe vraag je factoring aan?8. Waar let je op bij het kiezen van een factormaatschappij?9. Voor wie is factoring geschikt?10. Praktijkvoorbeeld11. Alternatieven voor factoring12. Veelgestelde vragen over factoring
Hoe werkt factoring precies?
Factoring draait om het overdragen van het betaalrisico en de wachttijd op een factuur aan een derde partij, de factormaatschappij. In de basis doorloop je als ondernemer de volgende stappen:
- Je levert een product of dienst aan je klant en stuurt de factuur, zoals je dat altijd doet.
- Je biedt deze factuur aan bij de factormaatschappij.
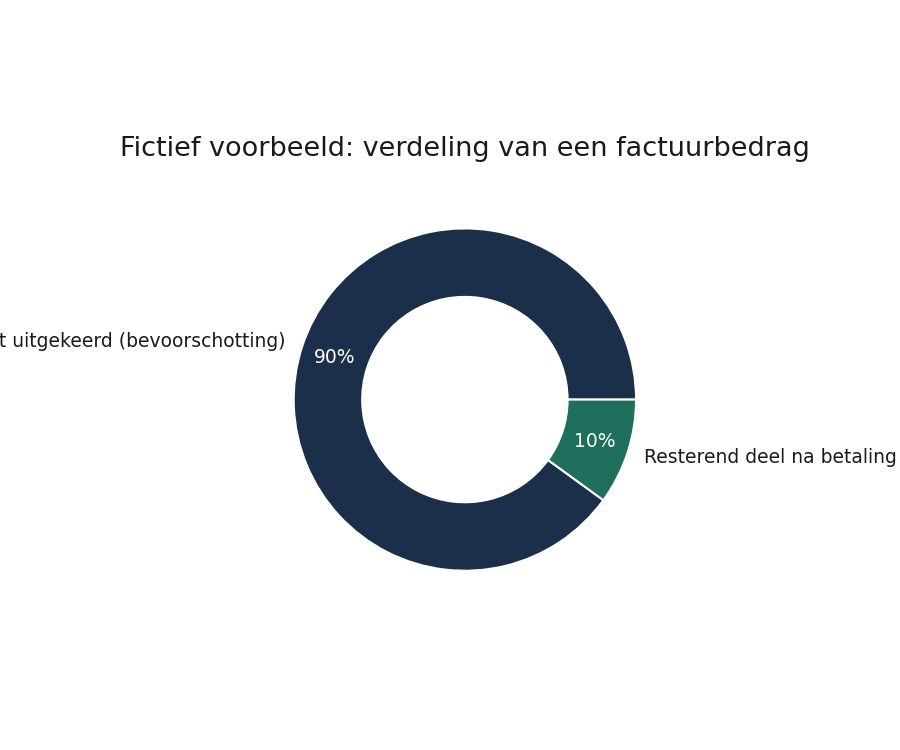
- De factormaatschappij keert een deel van het factuurbedrag direct aan jou uit. Dit heet de bevoorschotting.
- Zodra je klant de factuur betaalt, betaalt de factormaatschappij jou het resterende bedrag uit, verminderd met haar kosten.
Het precieze bevoorschottingspercentage en de kosten verschillen per aanbieder en per contract. Vraag dit altijd concreet op bij de factormaatschappij, want vuistregels of gemiddelde percentages zeggen weinig over wat in jouw situatie geldt.
Factoring versus een lening
Het belangrijkste verschil met een lening is dat factoring geen schuld toevoegt aan je balans in de klassieke zin. Je verkoopt een bestaand bezit, namelijk je vordering op de klant. Dat is anders dan geld lenen, want dat moet je met rente terugbetalen. Daarnaast speelt bij factoring vaak niet alleen jouw eigen kredietwaardigheid een rol, maar ook die van je klant, omdat de factormaatschappij uiteindelijk bij die klant moet incasseren.
Soorten factoring: met en zonder regres
Er bestaan twee hoofdvormen van factoring, die vooral verschillen in wie het risico draagt als een klant niet betaalt.
- Factoring met regres. Betaalt je klant niet, dan moet jij als ondernemer het voorgeschoten bedrag terugbetalen aan de factormaatschappij. Deze vorm is meestal goedkoper, omdat de factormaatschappij minder risico loopt.
- Factoring zonder regres. De factormaatschappij neemt het risico op wanbetaling over. Betaalt de klant niet, dan blijft dat risico bij de factormaatschappij liggen. Deze vorm kost meer, maar geeft jou meer zekerheid.
Welke vorm het beste past, hangt af van hoeveel risico je zelf wilt lopen en hoe kredietwaardig je klanten zijn.
Voordelen van factoring
- Snellere cashflow. Je hoeft niet te wachten op de betaaltermijn van je klant, die bij zakelijke facturen vaak 30 tot 60 dagen is.
- Minder risico op wanbetaling. Bij sommige vormen van factoring, de zogeheten factoring zonder regres, neemt de factormaatschappij het risico op niet-betaling over.
- Ruimte om te groeien. Met directe liquiditeit kun je eerder nieuwe orders aannemen, voorraad inkopen of personeel betalen zonder op de bank te wachten.
- Minder tijd aan debiteurenbeheer. De factormaatschappij neemt vaak ook de facturatie en incasso van de verkochte facturen over.
Nadelen van factoring
- Kosten. Je ontvangt niet het volledige factuurbedrag; de factormaatschappij rekent kosten voor de dienst, vaak een combinatie van een vast tarief en een rentecomponent over de voorschotperiode.
- Minder grip op klantcontact. Je klant krijgt mogelijk rechtstreeks contact met de factormaatschappij over de betaling, wat voor sommige klantrelaties gevoelig kan zijn.
- Niet elke factuur komt in aanmerking. Facturen aan particulieren, facturen met een lange looptijd of facturen aan klanten met een zwakke kredietwaardigheid worden vaak niet of beperkt gefinancierd.
Wat kost factoring?
De kosten van factoring bestaan doorgaans uit twee onderdelen: een factoorprovisie, een percentage van de factuurwaarde voor het beheer en incasseren van de factuur, en een rentecomponent over het voorgeschoten bedrag voor de periode tot de klant daadwerkelijk betaalt. De exacte percentages verschillen sterk per factormaatschappij, per branche en per risicoprofiel van je klanten, dus vraag altijd een offerte op maat op in plaats van te vertrouwen op een algemeen genoemd percentage.
Daarnaast rekenen sommige factormaatschappijen eenmalige kosten, zoals opstartkosten voor het aansluiten van je bedrijf of kosten voor een kredietcheck van je klanten. Vraag altijd om een volledig overzicht van alle kostenposten voordat je een contract tekent, zodat je niet achteraf voor verrassingen komt te staan.
Hoe vraag je factoring aan?
Het aanvraagproces bij een factormaatschappij verloopt doorgaans in een aantal stappen:
- Je vraagt een offerte op en geeft inzicht in je omzet, je klantenbestand en de omvang van je openstaande facturen.
- De factormaatschappij beoordeelt niet alleen jouw bedrijf, maar ook de kredietwaardigheid van je belangrijkste klanten, omdat zij uiteindelijk bij hen moet incasseren.
- Bij akkoord stel je een factorovereenkomst op, waarin onder andere het bevoorschottingspercentage, de kosten en de looptijd worden vastgelegd.
- Je meldt vanaf dat moment nieuwe facturen aan bij de factormaatschappij, meestal via een online portaal of koppeling met je boekhoudsoftware.
Houd er rekening mee dat niet elke factormaatschappij elke branche accepteert. Sommige partijen specialiseren zich juist in bepaalde sectoren, zoals de bouw, transport of uitzendbranche, en kennen de risico’s daar beter.
Waar let je op bij het kiezen van een factormaatschappij?
- Bevoorschottingspercentage. Hoe hoger het percentage dat direct wordt uitgekeerd, hoe meer liquiditeit je op korte termijn hebt.
- Snelheid van uitbetaling. Vraag concreet na binnen hoeveel werkdagen je het voorschot op je rekening hebt staan.
- Flexibiliteit van het contract. Sommige aanbieders werken met een vaste looptijd en minimumvolumes, andere bieden factoring per factuur aan zonder langdurige verplichting.
- Klantcontact. Vraag hoe de factormaatschappij communiceert met jouw klanten, zodat dit past bij hoe jij je klantrelaties wilt behouden.
- Branche-ervaring. Een factormaatschappij die jouw sector kent, kan sneller en realistischer inschatten welk risico bij een klant past.
Voor wie is factoring geschikt?
Factoring is vooral interessant voor bedrijven die werken met zakelijke klanten op rekening en die te maken hebben met lange betaaltermijnen, bijvoorbeeld in de uitzendbranche, transport, bouw of groothandel. Ook snelgroeiende bedrijven waarvan de cashflow achterblijft bij de omzetgroei kiezen vaak voor factoring, omdat ze zo kunnen blijven investeren zonder op een banklening te wachten.
Voor bedrijven die vooral aan particulieren verkopen of die facturen op korte termijn zelf al snel betaald krijgen, levert factoring minder voordeel op ten opzichte van de kosten die ermee gemoeid zijn.
Praktijkvoorbeeld
Een transportbedrijf stuurt een factuur van 10.000 euro naar een klant met een betaaltermijn van 45 dagen. Via factoring ontvangt het bedrijf direct een groot deel van dat bedrag van de factormaatschappij, in plaats van 45 dagen te moeten wachten. Zodra de klant na 45 dagen betaalt, verrekent de factormaatschappij het restant met haar kosten. Zo kan het transportbedrijf ondertussen bijvoorbeeld brandstof, onderhoud of salarissen betalen zonder zelf een lening te moeten aanvragen.
Alternatieven voor factoring
Naast factoring zijn er andere manieren om je cashflow te verbeteren, zoals een kortlopende bedrijfslening, een rekening-courantkrediet bij de bank of het strakker beheren van je eigen betaaltermijnen en zakelijke kosten. Ook de keuze voor een financiële holding-structuur kan invloed hebben op hoe je financiering en liquiditeit binnen je onderneming organiseert. Welke oplossing het beste past, hangt af van je marge, je betaaltermijnen en hoe voorspelbaar je omzet is.
Veelgestelde vragen over factoring
Kun je ook maar één factuur factoren?
Ja, veel factormaatschappijen bieden tegenwoordig factoring per factuur aan, zonder dat je al je facturen structureel moet aanbieden of een langdurig contract aangaat. Dit is vooral handig als je incidenteel een grote factuur hebt met een lange betaaltermijn.
Weet mijn klant dat ik factoring gebruik?
Dat hangt af van de vorm. Bij openbare factoring weet je klant dat de factuur is overgedragen en betaalt die rechtstreeks aan de factormaatschappij. Bij stille factoring blijft dit onbekend bij je klant en betaalt die zoals gewoonlijk aan jou, waarna jij de factormaatschappij terugbetaalt.
Is factoring ook mogelijk voor startende bedrijven?
Ja, factoring is voor veel starters zelfs toegankelijker dan een banklening, omdat de factormaatschappij vooral kijkt naar de kredietwaardigheid van je klanten en niet alleen naar jouw eigen bedrijfshistorie. Dit maakt het een geschikte financieringsvorm voor jonge bedrijven die nog geen lange staat van dienst hebben.
Wat gebeurt er als mijn klant failliet gaat?
Dat hangt af van het type factoring dat je hebt afgesproken. Bij factoring zonder regres draagt de factormaatschappij dit risico. Bij factoring met regres moet jij het voorgeschoten bedrag zelf terugbetalen als je klant niet meer kan betalen.
Factoring is dus geen lening en geen subsidie, maar een manier om geld dat al aan je toekomt eerder beschikbaar te maken. Of het voor jouw onderneming loont, hangt vooral af van de kosten die je factormaatschappij rekent in verhouding tot wat je wint aan snellere cashflow.