EBITDA berekenen kan vanuit de nettowinst of vanuit EBIT. Vanuit de nettowinst tel je rente, belastingen en afschrijvingen weer op. Heb je de EBIT al berekend? Dan hoef je alleen de afschrijvingen en amortisatie erbij op te tellen.
Formule vanuit nettowinst:
EBITDA = nettowinst + rente + belastingen + afschrijvingen + amortisatie
Formule vanuit EBIT:
EBITDA = EBIT + afschrijvingen + amortisatie
Bereken je EBITDA
Vul je financiële cijfers in. De EBITDA wordt automatisch berekend.
Hoe bereken je EBITDA?
Welke formule je gebruikt om EBITDA te berekenen, hangt af van de financiële gegevens die je hebt. Heb je de nettowinst, dan tel je rente, belastingen en afschrijvingen hierbij op.
Heb je de EBIT al, dan is de berekening korter. Rente en belastingen zijn namelijk al niet in EBIT verwerkt. Je hoeft daarom alleen de afschrijvingen en amortisatie terug te tellen.
| Je hebt | Berekening |
|---|---|
| Nettowinst | Nettowinst + rente + belastingen + afschrijvingen + amortisatie |
| EBIT | EBIT + afschrijvingen + amortisatie |
Wil je eerst precies weten wat EBITDA betekent, dan is het belangrijk om te begrijpen waarom deze kosten buiten het kengetal worden gehouden.
EBITDA berekenen vanuit de nettowinst
Stel dat een onderneming aan het einde van het jaar een nettowinst heeft van €67.500.
Daarnaast vinden we in de financiële cijfers:
- €10.000 aan rente;
- €22.500 aan belastingen;
- €30.000 aan afschrijvingen;
- geen afzonderlijke amortisatie.
De berekening wordt:
€67.500 + €10.000 + €22.500 + €30.000 = €130.000
De EBITDA bedraagt dus €130.000.
Je werkt bij deze methode als het ware terug vanaf de nettowinst. Kosten die voor EBITDA buiten beschouwing worden gelaten, tel je weer bij het resultaat op.
Wat als er ook amortisatie is?
Amortisatie heeft binnen EBITDA betrekking op afschrijvingen op immateriële activa. Denk bijvoorbeeld aan bepaalde software, licenties of andere immateriële bezittingen die over meerdere jaren worden afgeschreven.
Stel dat er in het vorige voorbeeld ook €5.000 amortisatie is verwerkt.
Dan wordt de berekening:
€67.500 + €10.000 + €22.500 + €30.000 + €5.000 = €135.000 EBITDA
Controleer daarom welke soorten afschrijvingen in de financiële cijfers zijn verwerkt.
EBITDA berekenen vanuit EBIT
Heb je de EBIT al beschikbaar? Dan is de berekening eenvoudiger.
EBIT staat voor Earnings Before Interest and Taxes. Rente en belastingen zijn hierin dus nog niet verwerkt. Afschrijvingen zijn dat wel.
De formule is:
EBITDA = EBIT + afschrijvingen + amortisatie
Stel dat een onderneming een EBIT heeft van €100.000 en €30.000 aan afschrijvingen.
Dan krijg je:
€100.000 + €30.000 = €130.000 EBITDA
Dit is dezelfde uitkomst als bij onze berekening vanuit de nettowinst.
Juist de verwerking van afschrijvingen is belangrijk bij het verschil tussen EBIT en EBITDA. Bij EBIT worden afschrijvingen meegenomen als kosten. Bij EBITDA worden ze buiten beschouwing gelaten.
EBITDA berekenen vanuit omzet en kosten
Als ondernemer heb je misschien geen EBIT of EBITDA voor je staan. Je kunt dan ook vanuit de omzet en operationele kosten bekijken hoe de EBITDA ontstaat.
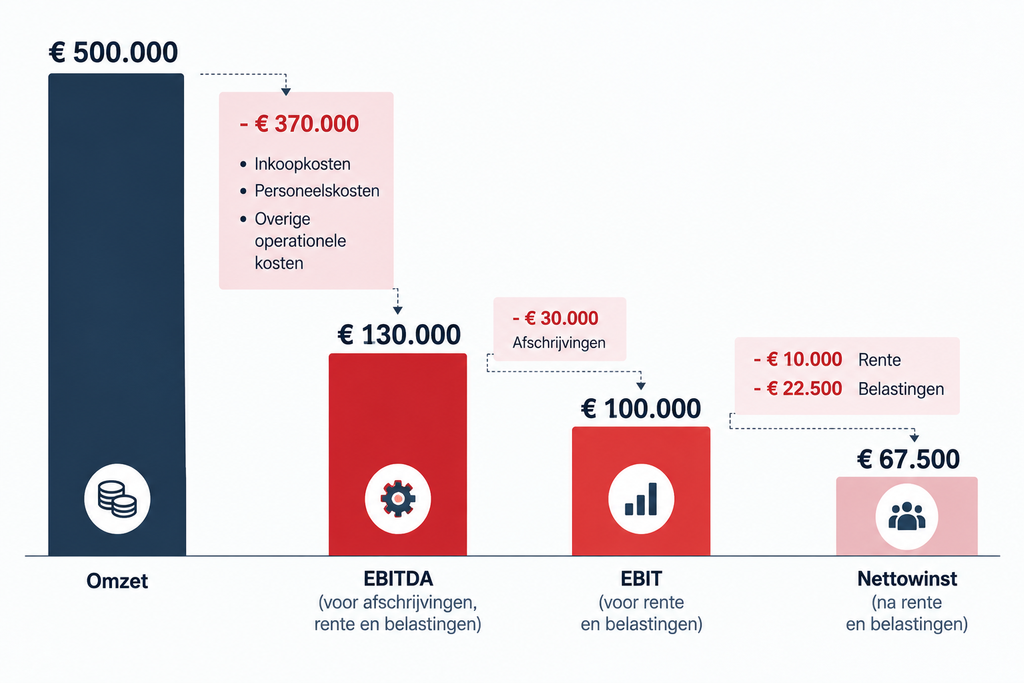
We nemen een bedrijf met €500.000 omzet als voorbeeld.
| Post | Bedrag |
|---|---|
| Omzet | €500.000 |
| Inkoopkosten | – €180.000 |
| Personeelskosten | – €120.000 |
| Overige operationele kosten | – €70.000 |
| EBITDA | €130.000 |
| Afschrijvingen | – €30.000 |
| EBIT | €100.000 |
| Rente | – €10.000 |
| Winst vóór belasting | €90.000 |
| Belastingen | – €22.500 |
| Nettowinst | €67.500 |
Hier zie je duidelijk waar EBITDA in de resultatenrekening zit.
Van de €500.000 omzet wordt eerst €370.000 aan operationele kosten afgetrokken. Er blijft €130.000 over voordat afschrijvingen, rente en belastingen worden verwerkt.
De EBITDA is daarom €130.000.
Welke kosten tellen mee bij EBITDA?
Een veelgemaakte fout is denken dat bij EBITDA bijna geen kosten worden afgetrokken. Dat klopt niet.
Normale operationele bedrijfskosten worden gewoon verwerkt. Het gaat bijvoorbeeld om inkoop, personeel, marketing en huisvesting.
| Post | Verwerkt vóór EBITDA? |
|---|---|
| Inkoopkosten | Ja |
| Personeelskosten | Ja |
| Marketingkosten | Ja |
| Huisvestingskosten | Ja |
| Overige operationele kosten | Ja |
| Rente | Nee |
| Belastingen over de winst | Nee |
| Afschrijvingen | Nee |
| Amortisatie | Nee |
Stel dat je €20.000 extra aan marketing uitgeeft zonder dat daar in dezelfde periode extra opbrengsten tegenover staan. Dan daalt de EBITDA in dit eenvoudige voorbeeld met €20.000.
Bij €20.000 extra afschrijvingen gebeurt dat niet. Die afschrijvingen worden voor de berekening van EBITDA buiten beschouwing gelaten.
Bij echte jaarrekeningen kan de verwerking ingewikkelder zijn. Denk bijvoorbeeld aan bijzondere baten en lasten of correcties bij een bedrijfsovername. Kijk daarom altijd naar de precieze posten die in het resultaat zijn verwerkt.
EBITDA-marge berekenen
Een EBITDA van €130.000 zegt meer wanneer je weet hoeveel omzet daarvoor nodig was. Daarvoor kun je de EBITDA-marge berekenen.
De formule is:
EBITDA-marge = EBITDA ÷ omzet × 100%
Bij ons voorbeeld is de omzet €500.000 en de EBITDA €130.000.
De berekening wordt:
€130.000 ÷ €500.000 × 100% = 26%
De EBITDA-marge bedraagt 26%.
Van iedere euro omzet blijft in dit voorbeeld dus €0,26 aan EBITDA over.
Een hoger percentage betekent dat er relatief meer EBITDA overblijft van de omzet. Dat betekent niet automatisch dat het bedrijf financieel gezonder is. Sector, schulden, benodigde investeringen en andere financiële cijfers spelen ook een rol bij het bepalen wat een gezonde EBITDA is.
Voorbeeld: wat gebeurt er als de kosten stijgen?
EBITDA wordt interessanter wanneer je ermee rekent.
Stel dat hetzelfde bedrijf volgend jaar opnieuw €500.000 omzet behaalt, maar de personeelskosten stijgen van €120.000 naar €150.000. De andere operationele kosten blijven gelijk.
Dan krijgen we:
€500.000 – €180.000 – €150.000 – €70.000 = €100.000 EBITDA
De EBITDA daalt van €130.000 naar €100.000.
Ook de EBITDA-marge verandert:
€100.000 ÷ €500.000 × 100% = 20%
De omzet is dus exact hetzelfde gebleven, terwijl de EBITDA-marge daalt van 26% naar 20%.
Dit laat zien waarom alleen naar omzet kijken weinig zegt over de financiële prestaties van een onderneming. Hogere of gelijkblijvende omzet betekent niet automatisch dat er onderaan de operationele bedrijfsvoering evenveel overblijft.
5 veelgemaakte fouten bij EBITDA berekenen
Een EBITDA-berekening is op papier niet ingewikkeld. Toch kan een verkeerde indeling van kosten de uitkomst veranderen.
1. Afschrijvingen nog een keer aftrekken
Afschrijvingen worden voor EBITDA juist buiten beschouwing gelaten. Bereken je EBITDA vanuit EBIT, dan tel je de afschrijvingen er dus bij op.
2. EBITDA verwarren met cashflow
Een EBITDA van €200.000 betekent niet dat er €200.000 extra op de bankrekening staat. Investeringen, aflossingen, veranderingen in voorraad en openstaande facturen kunnen bijvoorbeeld invloed hebben op de werkelijke kasstromen.
3. Rente als operationele kosten meenemen
Rente zit niet in EBITDA. Het gaat om financieringskosten en deze worden bij deze berekening buiten beschouwing gelaten.
4. Investeringen rechtstreeks van EBITDA aftrekken
Koopt een bedrijf een machine van €100.000, dan betekent dit niet automatisch dat de EBITDA direct €100.000 lager wordt. De boekhoudkundige verwerking van een investering en de bijbehorende afschrijvingen werkt anders.
5. EBITDA zonder context vergelijken
Twee bedrijven met €200.000 EBITDA hoeven financieel niet even sterk te zijn. Een onderneming met €500.000 omzet staat er operationeel anders voor dan een onderneming die €5 miljoen omzet nodig heeft om dezelfde EBITDA te behalen.
Daarom kan de EBITDA-marge een nuttige aanvulling zijn.
Waar vind je de cijfers voor je EBITDA-berekening?
De benodigde bedragen vind je normaal gesproken in de financiële administratie, winst-en-verliesrekening en eventueel de toelichting op de jaarrekening.
Zoek onder andere naar:
- nettowinst of bedrijfsresultaat;
- rentelasten en eventuele rentebaten;
- belastingen over het resultaat;
- afschrijvingen op materiële vaste activa;
- amortisatie van immateriële activa.
Staat EBITDA al in een financieel rapport? Controleer dan alsnog hoe deze is berekend wanneer je het cijfer voor een belangrijke analyse gebruikt.
EBITDA is namelijk geen afzonderlijke wettelijke winstmaatstaf met één universele berekeningswijze. Vooral bij aangepaste of genormaliseerde EBITDA kunnen correcties zijn gedaan.
EBITDA wordt nuttiger als je verder kijkt dan het bedrag
EBITDA berekenen is relatief eenvoudig zodra je weet welke cijfers je nodig hebt. Vanuit nettowinst tel je rente, belastingen en afschrijvingen terug. Vanuit EBIT hoef je alleen de afschrijvingen en amortisatie toe te voegen.
De uitkomst krijgt pas echt betekenis wanneer je deze in context plaatst. Vergelijk daarom bijvoorbeeld de EBITDA met de omzet, eerdere jaren en vergelijkbare ondernemingen. Kijk daarnaast naar nettowinst, schulden, investeringen en kasstromen om een completer beeld van de financiële prestaties te krijgen.